ヒューマンライズ Labo
- TOP >
- ヒューマンライズ Labo >
- 2026.10.14
「監査報告」と「会計監査報告」の違いとは?定期提出書類の手引き改訂で明確になったポイント
2026.10.14
「監査報告」と「会計監査報告」の違いとは?定期提出書類の手引き改訂で明確になったポイント
法令・制度改正
はじめに
定期提出書類の作成時期になると、毎年この疑問が出てきます。「監査報告」と「会計監査報告」添付書類一覧に並んで記載されているこの2つ、どちらを提出すればいいのでしょうか?
令和7年4月施行の新制度への対応で、定期提出書類全体の書式・内容が大きく変わりました。その後も手引きの改訂が続いており、令和8年7月17日付では「監査報告・会計監査報告」の説明箇所(手引きP49・Ⅲ-6⑧)が修正・追加されています。
今回の改訂で何が明確になったか、そして「自分の法人はどちらを出せばいいのか」を整理します。なお、会計監査人の設置基準そのものについては、既公開記事「会計監査人設置が必要な法人とは?」で詳しく解説しています。この記事では「設置基準」には踏み込まず、「設置しているかどうかで、添付書類がどう変わるか」という実務の切り口に絞ります。
目次
- 1. 手引きが変わった——今回の改訂のポイント
- 2. 「監査報告」と「会計監査報告」——2つの違いと添付の条件
- 3. 提出後に公表される書類として
- 4. まとめ
- 5. オススメ関連ブログ
1. 手引きが変わった——今回の改訂のポイント
定期提出書類の手引き(公益法人編)は、令和8年7月17日付が現在最新版として更新されています。その手引きの冒頭の修正履歴には、
「Ⅲ-6⑧ 監査報告及び会計監査報告(※会計監査報告は、会計監査人設置法人のみ)についての説明を一部修正及び追加」
と記録され、これまで曖昧だった部分が明文化されました。具体的な内容は、次の節で見ていきます。
なお、手引きは常に最新版が内閣府の公益法人インフォメーション(https://www.koeki-info.go.jp/)で公表されています。使用に際しては最新版の有無を確認してください。
2. 「監査報告」と「会計監査報告」——2つの違いと添付の条件
「監査報告」と「会計監査報告」は、全く別の書類です。基本点な違いは以下の通りです。
◆基本的な違い
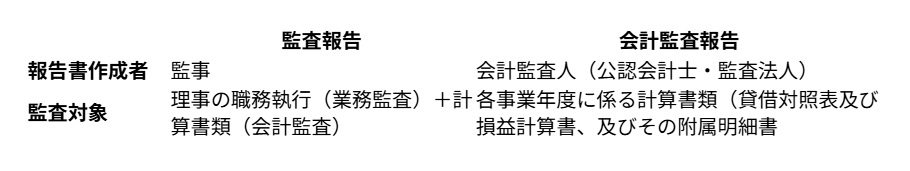
「監査報告」(監事の監査報告)は、すべての公益法人が提出します。「会計監査報告」は、定款で会計監査人を定め、その事業年度に実際に会計監査人を選任し監査を受けている法人だけが対象です。会計監査人を設置していない法人は、会計監査報告の添付は不要です。
実務上、特に注意が必要なのは、会計監査人設置が任意の段階で「設置している法人」と「設置していない法人」が混在している点です。定款を確認せずに「どちらも出しておけば安心」と考えると、不要な書類を出すことになります。手引きの明示に従って、定款を確認した上で判断してください。
3. 提出後に公表される書類として
監査報告等が提出する際の個人情報の取扱いにおける注意が必要です。令和8年7月17日付の手引きでは
公表・個人情報について
・ この書類は、原則として法人から提出されたままの状態で公表されます
・ 印影の形・署名の筆跡を含め、公表について本人の同意のない個人情報等が含まれていないか確認が必要です
・ 個人情報等に係る箇所は、一部黒塗りすることも差し支えありません
・ 監事・会計監査人が複数いる場合で署名部分を黒塗りにした際には、その箇所に別途印字等により当該監事・会計監査人の氏名を表示すがる必要があります
と記載され「手書きの署名・印影は黒塗り可。ただし、氏名そのものは別途印字して公にする」と整理されています。また、定期提出書類は行政庁へ提出後、公益法人インフォメーションで公表されます。提出前に書類の中身を確認し、意図せず個人情報が公表されないよう、担当者が一度チェックする手順を設けることをお勧めします。
4. まとめ
今回のポイントを整理します。
・ 「監査報告」(監事) はすべての公益法人が提出
・ 「会計監査報告」(会計監査人)は会計監査人設置法人のみが提出
・ どちらの書類も提出後に公表されるため、印影・筆跡等の個人情報への配慮が必要
・ 署名部分を黒塗りにする場合、監事・会計監査人の氏名は別途印字して表示
次回定期提出書類作成前に、会計監査人設置法人かどうかを定款で確認してください。そのうえで、添付する監査報告の種類(「監査報告のみ」か「監査報告+会計監査報告」か)を確定させてください。
弊社ご利用の法人様へ
弊社のシステムをご利用の法人様は、定期提出書類の作成に関してご不明な点があれば、担当スタッフにお気軽にご相談ください。