ヒューマンライズ Labo
- TOP >
- ヒューマンライズ Labo >
- 2026.11.04
「前年の様式をコピーして終わり」では通用しない——ガイドラインが求める収支予算書の"中身"とは?
2026.11.04
「前年の様式をコピーして終わり」では通用しない——ガイドラインが求める収支予算書の"中身"とは?
会計・税務
はじめに
来年度の予算編成の時期が近づいてきました。収支予算書は、毎事業年度開始の日の前日までに作成し、行政庁に提出する必要があります。「前年度の様式をベースに、数字だけ入れ替えて提出する」——そういう作り方をしている法人は、少なくないのではないでしょうか。
ところが、公益認定等ガイドライン(以下「ガイドライン」)は、収支予算書を単なる提出書類としてではなく、理事会が予算と実績の乖離を管理・経営に活用するための書類と位置づけています。しかも、提出された事業計画書等は行政庁により公表されます。
この記事では、ガイドラインが収支予算書の"中身"にどこまでの水準を求めているかを整理します。様式の選び方(4つの選択肢)については既公開の記事で解説していますので、今回は「何をどこまで書き込むべきか」に絞ります。
目次
1. 収支予算書は「提出書類」ではなく「予実管理の道具」——ガイドラインはそう読める
ガイドラインは、収支予算書について次のように述べています。
> 収支予算書は、当該事業年度の計画を予算面から裏付け、財務規律への適合性等を確認する書類
ここまでは多くの方がご存知でしょう。しかし、ガイドラインはもう一歩踏み込んでいます。
> 収支予算書は、理事会が予算(見積もり・目標)と実績との乖離等を法人の管理・経営に活用し、法人のガバナンスを確保しステークホルダーへの説明責任を果たすことを目的とした書類
つまり、収支予算書は「行政庁に出すための書類」ではなく、理事会が予算と実績を突き合わせて経営判断に使う書類だということです。
さらに注意すべきは、次の2つの記述です。
・ 収支予算書が明確な根拠に基づき策定されていない場合には、監督上の措置の対象となり得る
・ 予実管理を行うに足る情報が収支予算書に記載されていない場合には、ガバナンスが確保されており、十分な情報開示がなされていると認めることができないと考えられる
「根拠のない予算書」「予実管理に使えない予算書」は、監督上の問題になり得るということです。
2. どこまで区分すればいい?——ガイドラインが「望ましい」とする3つの情報
では、ガイドラインは具体的にどの程度の区分を求めているのでしょうか。
まず、認定規則第48条の定めにより、収支予算書には公益目的事業会計・収益事業等会計・法人会計の各経理単位の内訳を表示し、各事業ごとの内訳は事業単位(「公1」「公2」…、「収1」「収2」…)に区分します。これは必須の記載事項です。
その上で、ガイドラインは次の情報も収支予算書で明らかにすることが「望ましい」としています。
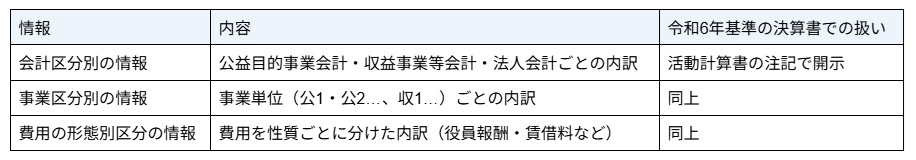
会計区分・事業区分の内訳は、平成20年基準でいえば正味財産増減計算書内訳表に相当するものです。
「望ましい」という表現は義務ではありません。しかし、上述のとおり「予実管理に足る情報がない場合はガバナンス確保と認められないと考えられる」という記述と合わせて読むと、実質的に相当の水準が期待されていると読むのが自然です。
さらに、各法人において指定純資産と一般純資産の部に分けるなどの細目を定めるものと考えられるとされています。
なお、損益ベースの収支予算書では資金調達や設備投資の計画は明らかになりません。これらについては「資金調達及び設備投資の見込みを記載した書類」(認定規則第45条第3号)として別に作成します。
3. 実務ポイント——来年度の予算編成で今やること
Do:やるべきこと
・ 今年度の予算書と実績を並べて、「理事会で乖離を説明できる区分になっているか」を確認する
ガイドラインが想定しているのは、理事会が予算と実績を突き合わせて使う予算書です。今年度の予算書を見直し、「この区分で予算と実績の差を事業ごと・費目ごとに説明できるか?」を1回チェックしてみてください。
・ 会計区分×事業区分×費用の形態別——3つの軸が入っているか確認する
ガイドラインが「望ましい」とする3つの情報が、今の予算書に反映されているかを確認します。不足があれば、来年度の予算書から盛り込むことを検討してください。
Don't:やってはいけないこと
・ 「前年の様式をそのままコピー」で済ませない
収支予算書は、それ自体が法人の経理的基礎を示す書類の一つとされており、明確な根拠に基づかない場合は監督上の措置の対象となり得ます。各費目の積算根拠を整理しておくことが重要です。
現場での判断基準
迷ったときは、こう自問してみてください。
> 「この予算書を使って、理事会で『なぜ予算と実績がこれだけ乖離したのか』を説明できるか?」
「できない」なら、区分が足りないか、根拠が整理されていない可能性があります。
4. まとめ——予算書を「理事会の予実管理の道具」に変える
収支予算書は、「出すための書類」ではなく「理事会が使う書類」です。来年度の予算編成に入る前に、今年度の予算書と実績を並べ、理事会で乖離を説明できる区分になっているかを一度確認してみてください。
弊社ご利用の法人様へ
弊社の公益法人会計システムでは、事業別・科目別の予算管理を設定できます。来年度の予算編成に向けた設定のご相談は、業務支援サービスセンターまでお気軽にお問い合わせください。