ヒューマンライズ Labo
- TOP >
- ヒューマンライズ Labo >
- 2026.11.18
「収益事業分だけ」は危ない——青色申告の公益法人等と電帳法7条の保存範囲
2026.11.18
「収益事業分だけ」は危ない——青色申告の公益法人等と電帳法7条の保存範囲
会計・税務
はじめに
電子帳簿保存法(以下「電帳法」)の電子取引データ保存について、宥恕措置が令和5年12月末で終了し、令和6年1月から電子データのままでの保存が原則どおり求められるようになって以来、「うちは対応済みです」とおっしゃる公益法人の担当者も増えてきました。ところで、その「対応済み」の対象範囲は、本当に正しいでしょうか。
「公益法人に法人税がかかるのは収益事業からの所得だけだから、電子取引データの保存も収益事業分だけでよい」——そう考えているケースが、実は少なくないと思われます。
この疑問に対して、大阪国税局が正面から回答した文書回答事例があります。令和6年3月19日付けで、大阪国税局 審理課長が公益法人等からの照会に回答しており、青色申告をしている公益法人等については、収益事業以外の事業も含めた全ての事業の電子取引データを保存しなければならないという照会者の見解が是認されています。
この記事では、その論理の筋道を条文ベースで整理し、経理担当者がまず何を確認すべきかを示します。なお、電子取引データの保存要件(真実性・可視性の確保、検索機能の要件、猶予措置等)の詳細は、本記事では扱いません。国税庁の電子帳簿保存法関係のページ、または顧問税理士にご確認ください。
目次
1. 「収益事業分だけで足りる」という疑問——照会者自身も迷っていた
冒頭の疑問は、照会者が実際に抱いていたものと同じです。別紙の中で、照会者はこう書いています。
「電帳法上、電子取引の取引情報について収益事業に係る事項は定められていないため、収益事業を行う場合に限り法人税の納税義務が生ずる公益法人等は、収益事業に係る申告に必要な範囲で電子取引の取引情報に係る電磁的記録を保存すれば足りるとも考えられるため確認するものです。」
電帳法7条は、所得税(源泉徴収に係る所得税を除く)および法人税に係る保存義務者(国税に関する法律の規定により国税関係帳簿書類の保存をしなければならないこととされている者)が電子取引を行った場合、一定の要件に従って、その電子取引の取引情報に係る電磁的記録を保存しなければならないと定めています。
また、ここでいう「電子取引」とは、取引情報(取引に関して受領し、または交付する注文書・契約書・送り状・領収書・見積書その他これらに準ずる書類に通常記載される事項)の授受を電磁的方式により行う取引をいいます(電帳法2条5号)。この「取引情報」の定義には、「収益事業に係る」という文言は入っていません。
そのため、電子取引データの保存範囲を収益事業に絞るか、全事業とするかについて、法令上明示された定めがなく、疑問が生じうる状況でした。
2. 青色と非青色で異なる、法人税法上の書類保存義務
この疑問を解くカギは、法人税法上の書類保存義務にあります。公益法人等については、青色申告法人かどうかによって、書類保存の範囲が異なる定め方をされています。
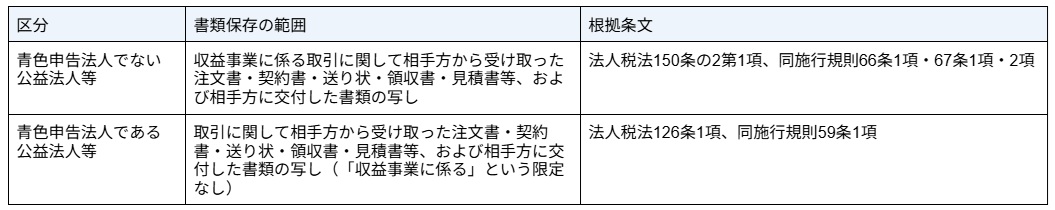
非青色申告の規定(法人税法150条の2第1項)には「収益事業に係る取引に関して」という文言が入っているのに対し、青色申告法人の規定(法人税法126条1項)にはその限定がありません。このため、青色申告をしている公益法人等は、収益事業を含む全ての事業の取引に関する書類を保存しなければならないこととされています。
3. 電帳法の保存範囲は、法人税法の考え方に従う
では、この法人税法上の区別が、電帳法上の電子取引データの保存にどう影響するのでしょうか。
照会者は、別紙でこう整理しています。
「電子取引の取引情報に係る電磁的記録の保存範囲についての基本的な考え方は、電帳法が国税関係帳簿書類の保存方法等について所得税法、法人税法その他の国税に関する法律の特例を定めるものであることから(電帳法1)、国税関係帳簿書類について保存を義務付けている法人税法等における考え方と同様となります。」
論理の筋道をまとめると、次のとおりです。
1.電帳法は「保存方法の特例法」であり、何を保存するかという範囲の考え方は法人税法等に従う(電帳法1条)
2.青色申告の公益法人等は、法人税法126条1項・施行規則59条1項により、全ての事業の取引書類を保存する義務がある
3.したがって、電子取引によって受領・交付した取引情報も、全ての事業に関するものを保存しなければならない
この照会に対し、大阪国税局 審理課長は「ご照会に係る事実関係を前提とする限り、貴見のとおりで差し支えありません」と回答しています。
4. 回答に付された留保事項
この回答を参照する際は、次の2点を必ず押さえてください。
・ 留保①:ご照会に係る事実関係が異なる場合又は新たな事実が生じた場合は、この回答内容と異なる課税関係が生ずることがあります。
・ 留保②:この回答内容は大阪国税局としての見解であり、事前照会者の申告内容等を拘束するものではありません。
文書回答事例は、特定の事実関係に基づいた国税局の見解です。自法人の状況に照らした具体的な税務判断については、顧問税理士または所轄税務署にご確認ください。
5. まとめ——まず「青色申告かどうか」を確認しよう
この記事の内容を整理します。
・ 青色申告をしている公益法人等は、法人税法上、収益事業に限らず全ての事業の取引書類を保存する義務がある
・ 電帳法は保存方法の特例法であるため、電子取引データの保存範囲も法人税法の考え方に従い、全ての事業が対象となる
・ 収益事業以外の事業(公益法人であれば公益目的事業など)でメールやWebで受領した請求書・領収書も、電子取引データとして保存が必要
なお、青色申告法人でない公益法人等の場合、この文書回答の対象外です。非青色の場合の電子取引データの保存範囲を「収益事業分だけで足りる」と断定するのは、文書回答から直接は言えません。該当する場合は、税務署または顧問税理士に確認することをお勧めします。
この記事が読者にとっての「次の一手」は1つです。
まず、自法人が所轄税務署長の承認を受けて青色申告をしているかどうかを確認してください。青色申告であれば、収益事業以外の事業も含めた全ての事業でメール・Web 等により受け取っている請求書・領収書・契約書などを洗い出し、電子取引データとして適切に保存できているかを点検することが出発点になります。
弊社ご利用の法人様へ
公益法人向け会計システム「マキ」では、電子取引データの管理・保存に関するご相談も承っています。現状の保存体制について気になる点がございましたら、業務支援サービスセンターまでお気軽にご連絡ください。