ヒューマンライズ Labo
- TOP >
- ヒューマンライズ Labo >
- 2026.10.21
附属明細書は省略できる?会計監査人設置法人以外に適用される作成免除の範囲
2026.10.21
附属明細書は省略できる?会計監査人設置法人以外に適用される作成免除の範囲
会計・税務
はじめに
令和6年12月に公表された新しい公益法人会計基準が、令和7年4月1日以降に開始する事業年度から順次適用されています。決算作業のなかで「附属明細書」の作成に取りかかった担当者の方から、よくこんな声が聞こえてきます——「項目が増えて、何を作ればいいかわからない」。
附属明細書に新設された「財務規律適合性に関する明細」(中期的収支均衡・公益目的事業比率・使途不特定財産額の各計算明細)は、確かに内容が専門的でボリュームもあります。ところが、会計監査人設置法人以外の法人は、この明細を作成しないことができます。
つまり、自法人が会計監査人を設置していなければ、附属明細書のうち「財務規律適合性に関する明細」の部分はそもそも作成不要なのです。この記事では、附属明細書の3項目のどれが省略できてどれができないかを整理し、決算作業に即座に反映できる判断軸をお伝えします。
附属明細書の全体的な拡充内容や意義については、既公開記事「決算書が変わる!注記と附属明細書の新ルール」で解説していますので、そちらも合わせてご参照ください。
目次
1. 附属明細書の構成——3項目のうち「(3)だけ」が省略できる
新会計基準のもとで、附属明細書には次の3項目が定められています。
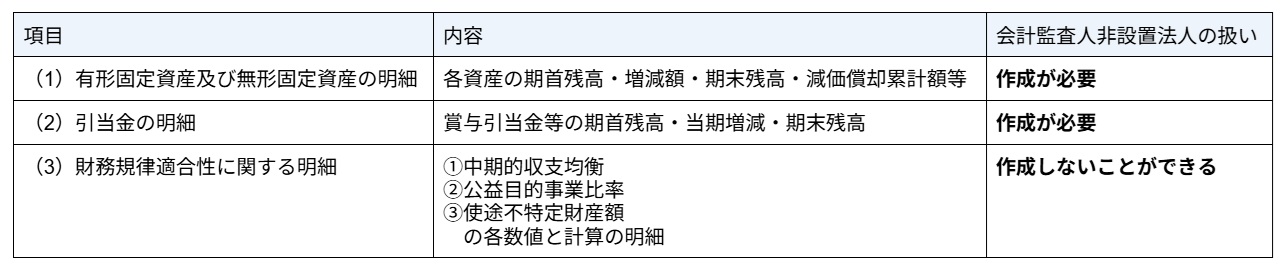
「附属明細書が大変になった」という印象は、主に(3)を見て感じるものです。しかし、運用指針が明確に省略を認めているのはこの(3)だけです。(1)と(2)については、会計監査人設置の有無にかかわらず引き続き作成が必要です。
なお、(1)と(2)については、同じ内容をすでに財務諸表の注記に記載している場合は、附属明細書にその旨を記載することで詳細の記載を省略することができます。
また、(3)について作成しない場合には、これまで通り行政庁への定期提出書類として別途作成・提出することが必要となります。
2. 省略の条件——「会計監査人設置法人以外」とはどういう法人か
運用指針は「会計監査人設置法人以外の法人は、(3)財務規律適合性に関する明細(附属明細書)について、作成しないことができる」と定めています。
では「会計監査人設置法人」とはどのような法人を指すのでしょうか。運用指針は、キャッシュ・フロー計算書の省略規定において「認定法第5条第13号及び認定令6条により会計監査人を設置する義務のある公益社団・財団法人」という表現を使っています。財務規律適合性に関する明細の省略については同じ文脈で「会計監査人設置法人」という言葉が使われており、法的には認定法・認定令の定めに従い会計監査人を設置する義務のある法人、またはそれと同等に会計監査人を置いている法人を指すと解されます。
実務上の確認方法としては、まず定款や登記事項証明書で「会計監査人」の設置が明記されているかどうかを確認するのが最も確実です。自法人の状況がわからない場合は、所管行政庁や顧問の公認会計士・税理士にご確認ください。
また、移行法人(旧制度の公益法人が新制度へ移行した法人)についても、「財務規律適合性に関する明細(附属明細書)」は適用対象外とされており、同様に作成不要です。
3. 実務ポイント——決算作業でやること
Do:やるべきこと
・ まず自法人の種別を確認する
定款または登記事項証明書を開き、「会計監査人」の記載があるかどうかを確認します。記載がなければ会計監査人非設置法人であり、(3)は作成不要です。
・ 附属明細書の(1)(2)は必ず作成する
省略できるのは(3)だけです。(1)有形固定資産及び無形固定資産の明細と(2)引当金の明細は、会計監査人の設置有無にかかわらず作成します。期首または期末に残高がある場合にのみ作成すればよい点は変わりません。
・ (3)を省略した場合はその旨を附属明細書に明記する
省略しても何も書かないのではなく、「財務規律適合性に関する明細は、運用指針に基づき作成を省略しています」等の記載をつけることが実務上望ましいです。
Don't:やってはいけないこと
・ (1)(2)まで省略しない
省略を認める規定は(3)のみです。「附属明細書は全部省略していい」と誤解しないよう注意してください。
・ 「会計監査人がいるかもしれない」という状態で省略しない
確認せずに省略してしまうと、実は設置法人だったというケースが起こりえます。種別の確認を先に済ませてから判断してください。
現場での判断基準
迷ったときの問いかけ:「自法人の定款・登記に『会計監査人』の記載があるか?」
・ ある → 会計監査人設置法人。(3)も含めて附属明細書をすべて作成する
・ ない → 非設置法人。(3)は作成不要。(1)(2)は引き続き作成する
4. まとめ——「会計監査人が設置されていないか」を確認して決算書の作業量を正しく見積もる
新会計基準で附属明細書が拡充されたことは事実ですが、会計監査人非設置法人にとって「財務規律適合性に関する明細(3項目)」は作成不要です。附属明細書の負担が膨らんでいると感じている法人ほど、まず自法人の種別を確認してみてください。
次の一手は一つだけ:定款または登記事項証明書を確認し、「会計監査人」の記載がなければ附属明細書から「財務規律適合性に関する明細」を外した形で決算作業を進める、これだけです。
なお、適用時期について補足します。新会計基準は令和7年(2025年)4月1日以降に開始する事業年度から適用です。令和10年(2028年)4月1日前に開始する事業年度までは従前の会計基準を引き続き適用することもできます(経過措置)。自法人のスケジュールと照らし合わせてご確認ください。