ヒューマンライズ Labo
- TOP >
- ヒューマンライズ Labo >
- 2026.11.11
公益認定取消し時の贈与条項に1回限りの変更例外——定款サンプル令和8年10月改訂版、公益信託追加の実務ポイント
2026.11.11
公益認定取消し時の贈与条項に1回限りの変更例外——定款サンプル令和8年10月改訂版、公益信託追加の実務ポイント
法令・制度改正
はじめに
新しい公益法人制度に合わせて定款を見直した法人の多くが参照したのが、前回の令和6年12月改訂版を含む、内閣府が公表している「公益認定のための『定款』について」(以下「定款サンプル」)です。
その定款サンプルが、令和8年10月に改訂されました。内閣府は今回の改訂を「形式的な修正」と位置づけていますが、その中心は、公益認定取消し時の贈与先と残余財産の帰属先に「公益信託」が加わったことです。
「令和8年4月に公益信託制度が始まったのは知っている。でも、それが自法人の定款の残余財産条項に関係するとは思わなかった」という担当者が少なくないと考えられます。さらに、「公益認定取消し時の贈与の条項」は、公益法人が変更できない条項とされています。この原則を知っている人ほど、公益信託に関する法律(以下「公益信託法」)で設けられた1回限りの例外規定を見落としやすく、また、残余財産の条項まで同じく変更できないと誤解しやすい点にも注意が必要です。
この記事では、改訂後の定款サンプルの中心的な変更を整理し、自法人の定款を今すぐ確認する手がかりをお伝えします。なお、公益法人が公益信託の受託者になる場合の実務的な留意点は、別稿で改めて解説します。会計・税務上の処理については別途解説する予定のため、本記事では取り上げません。
目次
1. 定款サンプルとは何か——「基準」ではなく「参考」
まず、定款サンプルの位置づけを確認しておきましょう。
この資料は、一般法人が公益認定を申請する際の参考とするために作成されたものです。記載例のとおりに規定しなければ公益認定されないというものではありません。
ただし、定款サンプルでは、公益認定を受けるために定款に記載する必要がある事項も示されています。今回改訂の対象となった公益認定の取消し等に伴う贈与の条項(公益社団法人及び公益財団法人の認定等に関する法律(以下「認定法」)第5条第20号)および残余財産の帰属条項(同条第21号)は、いずれもこの事項に当たります。
2. 何が変わったのか——贈与先・帰属先に「公益信託」が加わった
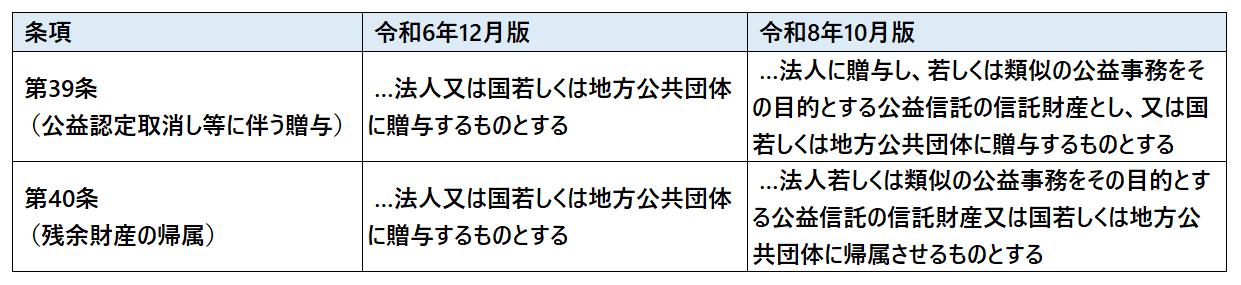
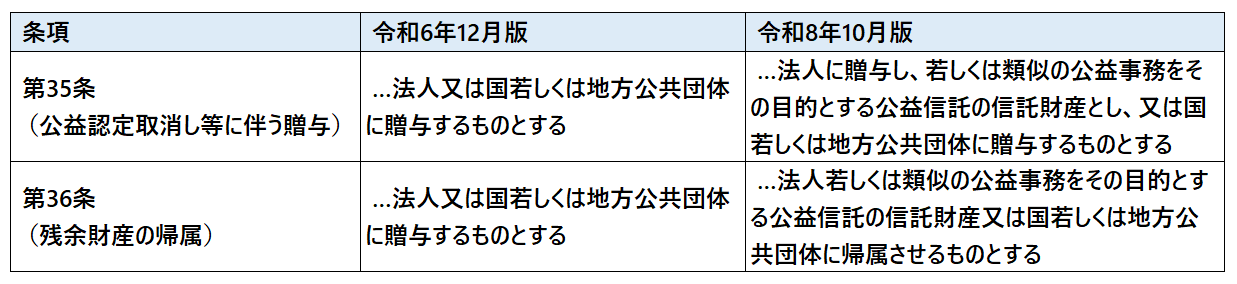
今回の改訂の中心は、社団・財団の両バージョンで、以下の2つの条項に「公益信託」への言及が加わったことです。
1. 公益認定の取消し等に伴う贈与(認定法第5条第20号相当)
2. 残余財産の帰属(認定法第5条第21号相当)
公益社団法人版の変更
公益財団法人版の変更
3. 「変えられない」贈与条項に1回限りの例外——新設 注34(社団)・注27(財団)
公益法人は、公益認定の取消し等に伴う贈与の条項を変更することはできないとされています(認定法第5条第20号、第30条第5項)。これは制度の根幹に関わるルールで、多くの担当者も「この条項は変えられない」という認識で業務にあたっていると思われます。一方、残余財産の帰属の条項(同条第21号)は、この変更禁止の対象ではありません。
ただし、この原則には、公益信託法の施行(令和8年4月1日)とあわせて、同法附則第28条により1回限りの例外が設けられています。改訂後の定款サンプルでは、この例外について、社団版の注34・財団版の注27として、次の内容が新設されました。
「公益法人は、この定款の定めを変更することができないとされていますが(認定法第30条第5項)、公益目的取得財産残額に相当する額の財産を公益信託の信託財産とする旨を定款に定める必要があるときは、1回に限り変更することができます(公益信託法附則第28条)。」
つまり、本来変更できない贈与の条項について、公益認定取消し時の贈与先に「公益信託の信託財産」を追加する目的に限り、定款変更が1回だけ認められるというのがこの例外規定です。
この変更を「全法人が必ずしなければならない」ということではありません。この例外を使うかどうかは各法人の判断です。ただし、贈与の条項を変更できる機会は1回限りで、変更後に改めて文言を直すことはできません。変更を検討する際には、理事会・評議員会(社員総会)での審議の前に、所管行政庁および専門家への相談を経た上で判断することをお勧めします。
4. まとめ——今すぐ開くべき定款の2か所
定款サンプル(令和8年10月改訂版)で担当者が押さえるべきことは、1点に絞られます。
自法人の定款で、次の2つの条項を開いてください。
・ 「公益認定の取消し等に伴う贈与」(公益認定が取り消された場合や合併により消滅する場合の財産処分先を定める条項)
・ 「残余財産の帰属」(解散・清算時に残余財産の行き先を定める条項)
この2か所に、「類似の公益事務をその目的とする公益信託の信託財産」という文言が入っているかを確認します。
入っていない場合、「追加するかどうかを検討する」ことが次のステップです。このうち、公益認定の取消し等に伴う贈与の条項に追加する場合は、1回限りの例外(公益信託法附則第28条)を使うことになります。残余財産の条項は通常の定款変更で対応できますが、2つの条項はあわせて見直すことが考えられます。いずれも、理事会・評議員会(社員総会)にかける前に、所管行政庁・専門家に相談して進めてください。
定款変更の手続き(変更認定と変更届出の区分)の詳細については、過去の記事「事業の変更手続きはどうなる?」をあわせてご参照ください。

弊社ご利用の法人様へ
弊社では、定款サンプルの改訂内容の確認や、定款変更に向けた準備のご支援も行っております。「自法人の現状を整理したい」「所管行政庁への相談前に内容を整理したい」という場合は、お気軽にご相談ください。