ヒューマンライズ Labo
- TOP >
- ヒューマンライズ Labo >
- 2026.10.07
土地・株式の寄附を受け取る前に──寄附者が負う「みなし譲渡課税」と措置法40条承認申請の実務
2026.10.07
土地・株式の寄附を受け取る前に──寄附者が負う「みなし譲渡課税」と措置法40条承認申請の実務
会計・税務
はじめに
「土地を法人に寄附したい」という相談を受けたとき、受け入れる側の法人はどう動けばよいでしょうか。現金の寄附と異なり、土地・建物・有価証券といった現物資産の寄附には見落としやすい税務リスクがあります。課税されるのは受け入れる法人ではなく、寄附する個人です。この仕組みを知らないまま受入決議を行うと、後から寄附者に多額の税負担が発生し、法人と寄附者の関係にも影響しかねません。
この記事では、現物資産を受け入れる前に法人担当者が知っておくべき「みなし譲渡所得税」の仕組みと、非課税にするための承認申請制度(租税特別措置法第40条、以下「措置法40条」)の実務ポイントを、法人担当者として押さえておくべき範囲に絞って解説します(申請書各表の記載方法は国税庁の「記載のしかた」本体をご参照ください)。
目次
1. 現物寄附に潜む「みなし譲渡課税」のリスク
個人が土地・建物・株式などの財産を法人に寄附した場合、税法上はその財産を寄附時の時価で譲渡したものとみなされ、取得時から寄附時までの値上がり益(含み益)に所得税が課されます(所得税法第59条第1項第1号)。現金の寄附には適用されない、現物寄附特有の論点です。たとえば1,000万円で取得した土地を時価3,000万円で寄附すると、差額2,000万円が寄附者のみなし譲渡所得として計算に組み込まれます。具体的な税額は寄附者本人が顧問税理士にご確認ください。
この課税を回避するため、措置法40条は「一定の要件を満たすとして国税庁長官の承認(非課税承認)を受けた場合は、この所得税を非課税とする」制度を設けています。承認申請を行い、非課税承認を得ることが前提であり、申請を行わなければ寄附者は原則として所得税を負担します。
2. 2つの非課税ルート── 一般特例と承認特例
非課税承認には「一般特例」と「承認特例」の2種類があり、対象法人・承認要件が異なります。公益社団・財団法人はいずれも対象に含まれますが、承認特例には「みなし承認」があり見通しが立てやすいという特徴があります。どちらを選ぶかは寄附財産の種類や法人の状況によるため、顧問税理士・弁護士への相談をお勧めします。
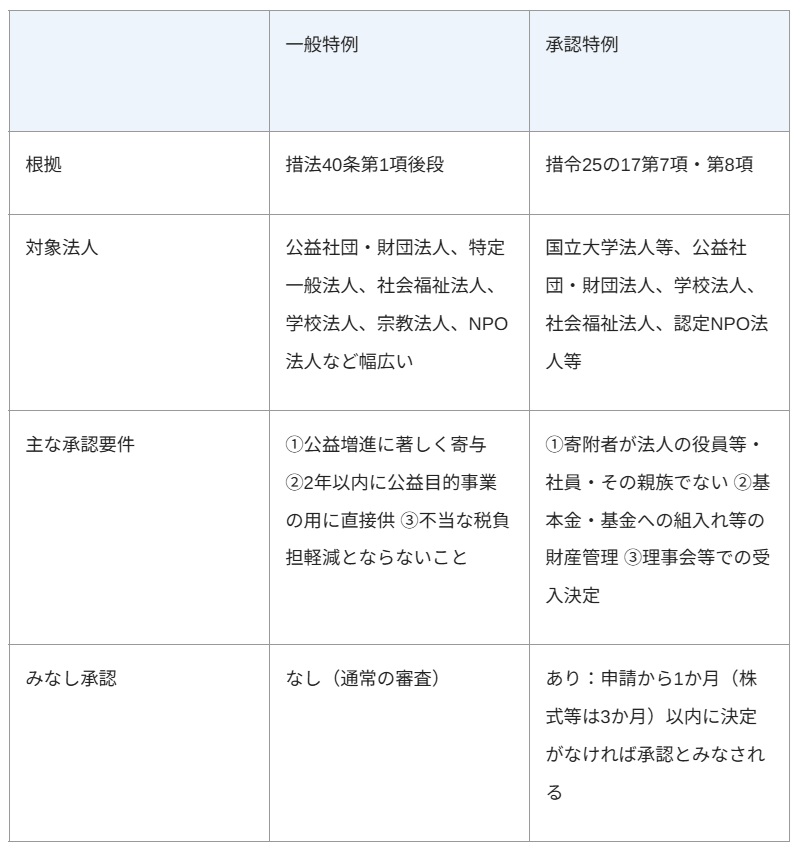
承認特例で公益社団・財団法人が財産を管理する方法は、公益目的事業に不可欠な特定の財産として定款に定める(不可欠特定財産)か、公益目的事業の基金に組み入れる(所轄庁の証明書が必要)のいずれかです。
3. 受入法人が動くべきタイミングと申請の実務ポイント
申請の提出者・提出先・提出期限
承認申請書を提出するのは、原則として寄附をした人です。受入法人が代わりに提出するわけではありませんが、法人担当者は寄附者に次の情報を正確に伝える役割を担います。
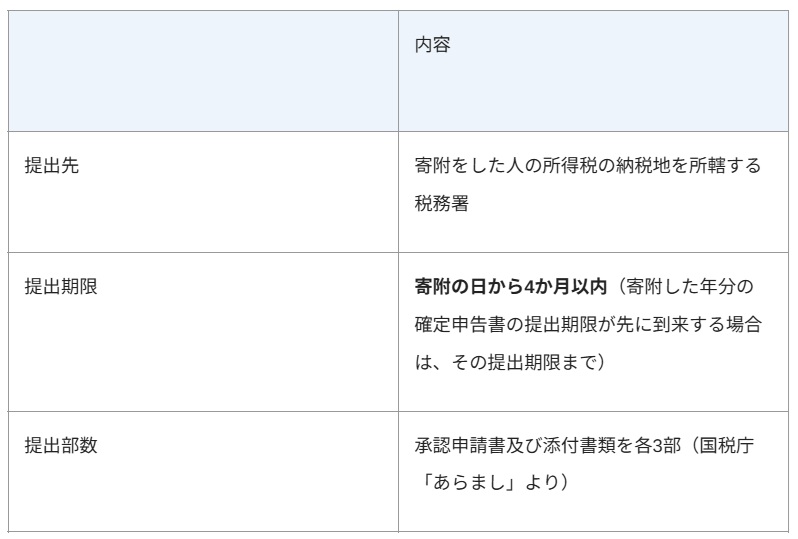
「寄附の日」は、原則として法人の理事会等が受入れを決議した日です。この日が起算点になるため、受入決議のタイミングが申請期限に直結します。
受入法人が準備する書類(承認特例の場合)
承認特例では、寄附者の申請書に受入法人側が用意した書類を添付する必要があります。
・ 認申請書第2表(公益法人等用)
・ 理事会等の受入決定・財産の管理方法を記載した議事録その他これに相当する書類の写し
・ 寄附財産の種類・所在地・数量・価額などを記載した書類
・ 基金に組み入れる場合は所轄庁の証明書の写し(該当する場合)
・ 寄附者が「法人の役員等・社員・その親族等に該当しない」ことを示す誓約書(寄附者が作成)又は証明書(受入法人が作成)(理事・監事・評議員等からの寄附では承認特例を利用できません)
また、承認特例の承認後は寄附をした日の属する事業年度終了の日から3か月以内(その期間の経過後に承認申請書の提出期限が到来する場合は、その提出期限まで)に、財産が基金・基本金へ組み入れられたこと(または不可欠特定財産とされたこと)を確認できる書類を、非課税承認を受けた寄附者が提出先税務署へ提出する必要があり、期限を守らないと承認が取り消される場合があります。
取消しリスク
非課税承認を受けても、一定の事実が生じると承認が取り消されます。寄附者に課税される主なケースは、寄附から2年を経過する日までに財産が公益目的事業の用に直接供されなかった場合。受入法人に課税される主なケースは、いったん供された財産がその後供されなくなった場合(有料駐車場用地への転用等)です。受入れの段階から2年以内の使途を具体的に検討しておくことが重要です。
4. まとめ──寄附受入決議の前に1つ確認してください
・ 個人から土地・株式などの現物資産を受け取る場合、寄附者にみなし譲渡所得税が課される可能性がある
・ 非課税にするためには、寄附者が措置法40条の承認申請を行うことが必要
・ 提出期限は寄附の日(理事会等の受入決議日)から4か月以内
・ 承認特例には「みなし承認」があり審査の見通しが立てやすい。受入法人は第2表や議事録等を準備し、申請をサポートする役割を担う
この記事が読者にさせる次の一手: 現物資産の寄附申出を受けたら、受入決議の前に寄附者と「承認特例か一般特例か」を確認し、申請の提出主体・期限を段取りとして明示してください。決議後に「誰がいつ出すか」を考えるのでは、4か月の期限が驚くほど短く感じられます。税務上の具体的な取り扱いや申請書の記載内容については、顧問税理士にご確認ください。
弊社ご利用の法人様へ 弊社では、公益法人の会計・税務に関する実務サポートを提供しております。現物寄附の受入れ時の帳簿処理や、申請書類の整理についてもご相談いただけます。詳細はお問い合わせください。
【参考資料】
・国税庁「公益法人等に財産を寄附した場合における『租税特別措置法第40条の規定による承認申請書』の記載のしかた」(令和8年7月)
・国税庁「公益法人等に財産を寄附した場合における譲渡所得等の非課税の特例のあらまし」(令和8年4月)