ヒューマンライズ Labo
- TOP >
- ヒューマンライズ Labo >
- 2026.11.13
なぜ、満喜は公益的な活動を行う団体を支援するのか ~「公益」を改めて考える~
2026.11.13
なぜ、満喜は公益的な活動を行う団体を支援するのか ~「公益」を改めて考える~
「研究会」だより
満喜株式会社は、公益法人をはじめ、一般社団法人・一般財団法人など、さまざまな非営利の団体様に向けて、会計を中心としたソフトウェアと業務支援サービスをお届けしています。
日頃お付き合いのある団体様から、ときどき「なぜ満喜さんは、公益法人のような団体を中心にお仕事をされているのですか」と尋ねられることがあります。一般企業向けの方が市場は大きいのでは、というご趣旨かと思います。
この問いにお答えするためには、そもそも「公益」とは何なのか、という点から考えてみる必要がありそうです。今回は、「公益」と、それとよく並べて使われる「公共」「共益」「私益」という4つの言葉を整理したうえで、公益的な活動が社会の中でどのような役割を果たしているのか、そして私たちがそうした団体を支援する理由をお話ししたいと思います。
目次
1. 「公共」「公益」「共益」「私益」――4つの概念を整理する
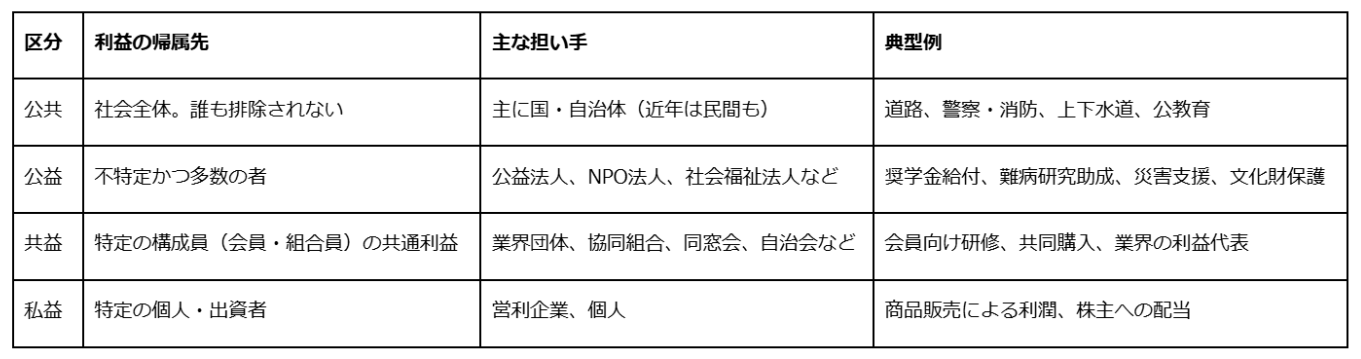
これらの言葉は、「誰の利益のための活動か」と「誰が担うのか」という2つの軸で整理すると、違いがわかりやすくなります。
公共と公益の違い
「公共」は、道路や上下水道のように社会全体の基盤にかかわる領域で、税金を財源に行政が担うことが中心です。誰もが利用でき、一人の利用が他の人の利用を妨げにくい「公共財」がその典型です。
これに対して「公益」は、民間が自発的に担い、受益者を特定の範囲に閉じずに開いている活動を指します。公益社団法人及び公益財団法人の認定等に関する法律(公益認定法)では、学術、技芸、慈善など法律で定める種類の事業であって、「不特定かつ多数の者の利益の増進に寄与するもの」を公益目的事業と定めています。
公益と共益の違い
最も大切な線引きは、受益者が「開かれているか、閉じているか」です。会員だけが恩恵を受ける業界団体の活動は共益です。一方、同じ団体が業界の知見を一般市民向けの講習として無償で公開すれば、その部分は公益的な活動になります。
私益との関係
私益の追求は市場経済の原動力であり、決して否定されるものではありません。ただし、市場には、利益が見込めない分野に資源を回しにくいという限界があります。この隙間を埋めるのが、公益的な活動です。
なお、4つの区分は固定されたものではなく、境界は連続しています。企業のCSR(社会的責任)やCSV(共有価値の創造)のように、私益と公益が重なり合う領域も広がっています。
2. 公益的な活動は、どのような社会課題に応えているのか
では、公益的な活動は、実際にどのような課題に応えているのでしょうか。いくつか具体例を見てみましょう。
子どもの貧困・教育格差 :
子ども食堂や無料の学習支援は、行政の制度では把握しきれない家庭の困りごとに、地域で直接応えてきました。給付型の奨学金財団は、経済的な理由で進学を諦める若者を支え、貧困の連鎖を断つことに貢献しています。
災害からの復旧・復興 :
大規模災害の直後、行政は公平性と手続きを重視するため、初動に時間がかかりがちです。支援団体は寄付を財源に、炊き出しや物資の配布、高齢者の見守りなどを機動的に展開しています。
難病・希少疾患の研究 :
患者数の少ない疾患は採算が合いにくく、研究が進みにくい分野です。研究助成財団や患者団体への寄付が研究の資金源となり、治療法の開発につながった例もあります。
DV・虐待被害者の保護 :
民間のシェルターは、公的な制度が整う前から被害者を保護してきました。その実践と提言が、2001年のDV防止法の制定など、制度化を後押ししました。
環境・文化の保全 :
市民の寄付で土地を取得して自然を守るナショナル・トラスト運動や、伝統芸能・文化財の保存団体の活動は、市場では値段がつきにくい価値を次の世代へ引き継いでいます。
いずれの例にも共通しているのは、「市場だけでも、行政だけでも届きにくいところ」に、公益的な活動が手を差し伸べているという点です。
3. 公益的な活動を支えることの意義と、満喜の役割
公益的な活動を支えることには、大きく次のような意義があると考えています。
1つ目は、「市場の失敗」と「政府の失敗」を補うことです。
市場は採算の合わない分野を取り残しがちで、行政は公平性と画一性を重んじるため、少数のニーズや新しい課題への対応が遅れがちです。公益的な活動はその中間にあって、柔軟さとすばやさを発揮します。
2つ目は、先駆的な取り組みを社会の制度へ育てることです。
ホスピスやDVシェルター、子ども食堂のように、民間の実践が先にあり、後から公的な制度が整うケースは少なくありません。
3つ目は、社会の多様性と市民の主体性を確保することです。
寄付や会費は、市民一人ひとりが「どの課題を解決したいか」を自ら選ぶ行為でもあります。寄附金控除や公益法人への税制優遇は、こうした市民の選択を国が後押しする仕組みと位置づけられます。
そして4つ目は、支援が公益性の質を高めることです。
支援者の存在は団体に説明責任を求め、透明な会計、適正なガバナンス、成果の公開を促します。それが、公益的な活動そのものの信頼性を高めていきます。
ただ、この4つ目の点は、団体様の側から見ると、別の側面も持っています。多くの公益法人や非営利団体は限られた職員数で運営されており、事業の担当者が経理や総務を兼ねていることも珍しくありません。そこへ、令和6年公益法人会計基準への対応や、令和7年4月施行の公益法人制度改革に伴う定期提出書類の見直しなど、制度面の対応が次々と求められています。いずれも透明性の向上という大切な目的があるものですが、決算や書類作成に「ひと」「もの(お金)」「時間」が多く割かれれば、そのぶん本来の公益目的事業に充てられる資源は少なくなってしまいます。
私たちが公益的な活動を行う団体を支援したいと考える理由は、まさにここにあります。正確さと専門性が求められる会計処理や制度対応を、ソフトウェアと業務支援の力で少しでも軽くできれば、団体様は透明性を保ちながら、その分の資源を本来の活動に振り向けることができます。
4. おわりに
公共は行政が担う社会全体の基盤、公益は民間が担う不特定多数のための活動、共益は特定の仲間内の利益、私益は個人・出資者の利益でした。公益的な活動は、市場や行政だけでは届かない課題に資源を届け、新しい解決策を育て、多様で回復力のある社会を支えています。
満喜は、ソフトウェアと業務支援サービスをお届けすることで、これらをご利用いただく団体様の「ひと、もの(お金)、時間」という貴重な資源を本来の活動目的に集中し、より多くの社会的課題を解決していただけるよう約40年ご支援して参りました。それが弊社の役割であり、社会貢献の形と考えておりますので、これからもお手伝いできる業務範囲を広げながらお客様を支え続けて参ります。